お金で人生を成功させるコツは、老後資金を必死に貯めることじゃなく、投資や資格、何より健康という「自分」にお金を注ぐこと。もう、これに尽きます。
「将来が不安だから、まずは貯金」という世間の常識、実は私もずっと疑問だったんです。
銀行や保険の言いなりになると、知らぬ間に搾取される罠にハマってしまう。
これが残酷な、世の中のリアルな裏側。
でも、安心してください。
正しい「攻めと守り」のルールを知れば、自分の財布を守る道筋は意外とスッと見えてきます。
この記事を読めば、10年後の自分に感謝されるような、本質的なお金の使い道がマスターできますよ。
- 老後資金の罠を回避し、損するお金の使い方を排除
- 資格取得などの自己投資により、個人の稼ぐ力を強化
- 健康維持と資産運用の両立で、人生100年時代を攻略
お金と人生で成功する投資や健康
まずは人生を豊かにするために欠かせない、お金との向き合い方の基本から見ていきましょう。
| 投資の種類 | リターンの大きさ | 即効性 | 将来への価値 |
|---|---|---|---|
| 人的資本(スキル・健康) | |||
| 新NISA(金融資産) | |||
| 固定費の削減 |
人的資本を磨く
一番効率の良い投資先は、他の誰でもなく「自分自身」です。
知識やスキルを身につけることで、生涯にわたって稼ぎ続ける力を最大化できます。
世界保健機関(WHO)の報告によれば、健康寿命と経済状況には密接な関連があり、長く健康でいること自体が強力な資産運用になります。
病気で動けなくなってからでは、いくらお金があっても人生を楽しむことはできませんよね。
若いうちから健康維持に投資し、知識をアップデートし続けることが、最高の成功戦略だと言えます。
スキルや健康は、誰にも奪われないし税金もかからない究極の資産です。
人的資本を最大化することで、インフレや景気変動に左右されない強い人生を構築できます。
情報の裏側を知る
世の中には、あなたのお金を奪おうとする巧妙な仕組みが溢れています。
情報の非対称性を利用したビジネスの裏側を見抜く力が必要です。
例えば、手数料が高い金融商品や、過剰な保証がついた保険などは、売る側に都合が良い設計になっています。
「なぜこのサービスは無料なのか?」と一歩立ち止まって考える癖をつけてください。
真に価値のある情報は、テレビのCMや新聞広告の向こう側には落ちていません。
「お得」という言葉の裏には、必ず誰かの利益が隠れているんだよね。
常識を疑う
「貯金が一番安全」「家は買うべき」といった親世代の常識は、もはや通用しません。
消費者物価指数の上昇が続いている状況では、現金を寝かせておくだけで資産価値は目減りしてしまいます。
内閣府の高齢社会白書によると、健康な高齢者の就業意欲は高く、70代前半でも4割近くが働いています。
定年後の隠居生活を夢見るのではなく、社会と繋がり続ける新しい生き方を模索する方が現実的かもしれません。
周囲の意見に流されず、自分にとっての本当の豊かさを定義し直す勇気を持ちましょう。
損するお金の使い方のデメリット6選
ここでは、知らないうちに資産を削ってしまう「やってはいけない」お金の使い方を解説していきますね。
銀行窓口での相談
資産運用の相談をするために銀行の窓口へ行くのは、正直言っておすすめできません。
窓口の担当者は金融のプロである以上に、自社の商品を売らなければならない営業マンだからです。
彼らが勧めてくるのは、手数料が高く設定された投資信託などのパッケージ商品であることが少なくありません。
手数料が高いほど運用の利回りを圧迫し、長期で見ると数百万円の差になることもあります。
自分で学び、ネット証券などを活用して低コストな商品を選ぶのが資産防衛の鉄則ですよ。
銀行の「無料相談」に注意
がん保険への加入
日本には「高額療養費制度」という非常に優れた公的制度があるのをご存知ですか?
一ヶ月の医療費に上限があるため、何百万円もかかる治療でも自己負担は限定的です。
民間の保険会社が販売するがん保険は、不安を煽ることで高額な保険料を徴収するビジネスモデルです。
もちろん否定はしませんが、毎月の保険料を投資に回して「現金」として蓄えておく方が汎用性は高いですよね。
保険は「起こる確率は低いが、起きたら人生が破綻するリスク」だけに絞るのが基本です。
負債になる持ち家
マイホームを「一生モノの資産」と考えるのは、今の時代ではリスクが高いと言わざるを得ません。
日本の不動産は、一部の都心を除いて、買った瞬間に価値が下がる「消耗品」であることが多いからです。
35年という長いローンに縛られることで、転職や移住といった人生の選択肢が極端に狭まってしまいます。
建物の修繕費や固定資産税といった隠れたコストも、長期的に家計を圧迫し続けます。
ライフスタイルに合わせて柔軟に住み替えができる賃貸という選択肢を前向きに捉えるのも一つの成功戦略ですね。
家を「買う」んじゃなくて「借りる」方が、今の時代には合ってるかも。
地位財の所有
他人との比較で満足感を得るための「地位財」は、追い求めてもキリがありません。
高級車やブランド品などは、手に入れた瞬間こそ喜びがありますが、すぐに慣れてもっと上が欲しくなります。
このラットレースにハマると、いくら稼いでも老後資金が貯まらない負のスパイラルに陥ります。
一方で、体験や知識、健康といった「非地位財」は、他人と比較せずとも幸福感が持続しやすい性質があります。
見栄を張るための支出を削り、自分の内面を豊かにする経験にお金を使う方が人生の満足度は高まりますよ。
キャッシュへの執着
「現金が一番安心」という思い込みは、インフレが進む現代では逆に危険な選択です。
家庭の金融資産が過去最高を更新していますが、その半分以上がいまだに現預金のまま眠っています。
物価が上昇すれば、相対的にお金の価値は下がり、額面は同じでも買えるものが減ってしまいます。
総務省の調査でも消費者物価指数は上昇傾向にあり、家計のインフレ対策は待ったなしの状況です。
全財産をキャッシュで持つのではなく、一部を株式や不動産などの実物資産に近い形で保有するのが防衛策になります。
お金の「実質価値」を意識しよう
宝くじの購入
宝くじは、数学的に見れば「愚者の税金」と言われるほど割に合わないギャンブルです。
還元率は50%を大きく下回り、競馬やパチンコよりも圧倒的に期待値が低いのが実態です。
「夢を買う」という言葉は聞こえが良いですが、当たる確率は雷に打たれるよりも低いとされています。
そのお金をコツコツと自己投資や株式運用に回せば、確実に人生を好転させることができます。
運任せの幸福を待つのではなく、自らの行動で成功を掴み取りにいきましょう。
稼ぐ力を高める自己投資のメリット8選
ここからは、将来の自由を手に入れるための「攻め」のお金の使い道について具体的に紹介します。
リセールバリューの活用
物を買うときは、常に「いくらで売れるか」を考える習慣をつけましょう。
例えば、リセールバリュー(売却価格)が高い最新のガジェットや高級時計は、実質的なコストが非常に安くなります。
10万円で買って8万円で売れるなら、あなたはわずか2万円でその製品を楽しんだことになりますよね。
出口戦略を意識した買い物は、手元の資金を効率的に回転させるための重要なテクニックです。
安物買いの銭失いになるくらいなら、価値が落ちにくい良質な品を選ぶのが賢い選択です。
新NISAでの運用
資産形成の土台として、新NISAは最大限に活用すべき制度です。
運用益や配当金が恒久的に非課税になるため、長期投資の複利効果をダイレクトに享受できます。
金融庁の制度設計によれば、年間最大360万円まで、生涯で1,800万円までの非課税枠が用意されています。
一度設定してしまえば、あとは放っておくだけで世界経済の成長の波に乗ることができるんです。
難しい勉強に時間を費やすよりも、低コストな全世界株式インデックスファンドに積み立てるのが最も合理的ですよ。
【用語解説】新NISAとは、個人の資産形成を後押しするために導入された、投資の利益に税金がかからない優遇制度のことです。
通信費の削減
固定費の見直しにおいて、通信費の削減は即効性のある自己投資です。
大手キャリアから格安SIMやオンライン専用プランに乗り換えるだけで、月に数千円の浮いたお金が生まれます。
その浮いた資金を投資や資格取得に回せば、数年後には大きな資産の差となって現れるでしょう。
手間を惜しんで高い料金を払い続けるのは、自分の人生の時間を無駄にしているのと同じです。
面倒な手続きは一度きりですから、今すぐ見直して自由に使える現金を増やすべきですね。
仕事道具の刷新
毎日使うパソコンや周辺機器、デスク、チェアなどは、ケチらずに最高のものを使ってください。
動作の遅いPCを使っている時間は、そのままあなたの命を削っていることに他なりません。
ハイスペックな道具を揃えることで、作業効率が上がり、結果として稼ぐ力が向上します。
「高価だから」と躊躇するのではなく、「時間を買う」ための投資だと考えましょう。
道具への投資は、短期間で回収できる非常にリターンの高いお金の使い道ですよ。
毎日触るものこそ、最高の一品を揃えるとモチベーションも爆上がりするよね!
健康寿命の延伸
お金を稼ぐための最大のエンジンは、あなたの身体そのものです。
定期的な健康診断や質の高い睡眠、バランスの良い食事への投資は、どんな金融商品よりもリターンが大きいです。
WHOの統計でも示されている通り、健康状態が良いほど生涯所得が高くなる傾向が確認されています。
病気になってから治療費を払うのではなく、病気にならないための予防にお金を使う方が圧倒的に安上がりです。
サプリメントやジムの会費を「高い」と感じるなら、それは将来の莫大な医療費を先払いしていると考えてみてください。
労働収入の最大化
副業や転職、あるいは本業での昇進のために、資格取得やスキルの習得に励むのも立派な投資です。
矢野経済研究所の調査では、自己投資に積極的な層ほど中長期的な年収向上に前向きであると報告されています。
ただし、目的のない資格マニアになるのではなく、市場価値に直結する分野を見極めることが重要です。
プログラミングやデータ分析、英語など、需要に対して供給が不足しているスキルを狙いましょう。
一度身につけたスキルは一生モノであり、あなたの年収を底上げし続けてくれます。
ふるさと納税の利用
実質2,000円の負担で返礼品がもらえる「ふるさと納税」は、やらない理由が見当たらないほどお得な制度です。
日用品や食品を返礼品として受け取れば、生活費を直接的に浮かせることができます。
所得税や住民税の前払いという性質上、節税効果をダイレクトに実感できるのが魅力ですね。
浮いた生活費をさらに再投資へ回せば、家計の健全化が加速していきます。
制度を賢く利用して、限られた手取り収入を最大限に有効活用しましょう。
自由な時間の創出
お金を使って「嫌な時間」を外注し、自由な時間を手に入れることも成功への近道です。
家事代行サービスやドラム式洗濯乾燥機、お掃除ロボットなどは、あなたの代わりに時間を生み出してくれます。
その空いた時間で休息を取ったり、新しいビジネスのアイデアを練ったりすることが、さらなる飛躍を生みます。
時間を切り売りして稼ぐステージから、お金で時間を買うステージへと移行することを目指してください。
「自分でやったほうが安い」という呪縛から解き放たれたとき、あなたの人生は劇的に好転し始めます。
「やりたくないこと」をやめよう
お金、人生、成功、老後資金、投資、資格、健康、に関するQ&A
まとめ:資格を活かして成功を掴もう
- 漠然とした老後への不安から過度な節約に走らず、まずは見栄や浪費による損失を断つことが重要です。
- 資格取得などの自己投資を通じて「稼ぐ力」を最大化させることが、人生100年時代を生き抜く武器になります。
- 健康を資産と捉えて投資することで、生涯現役で働き続けられる体を作り、将来の医療費リスクを軽減できます。
- 社会の罠に騙されないよう、守りの知識を蓄えつつ攻めの自己投資を継続することが成功への最短ルートです。
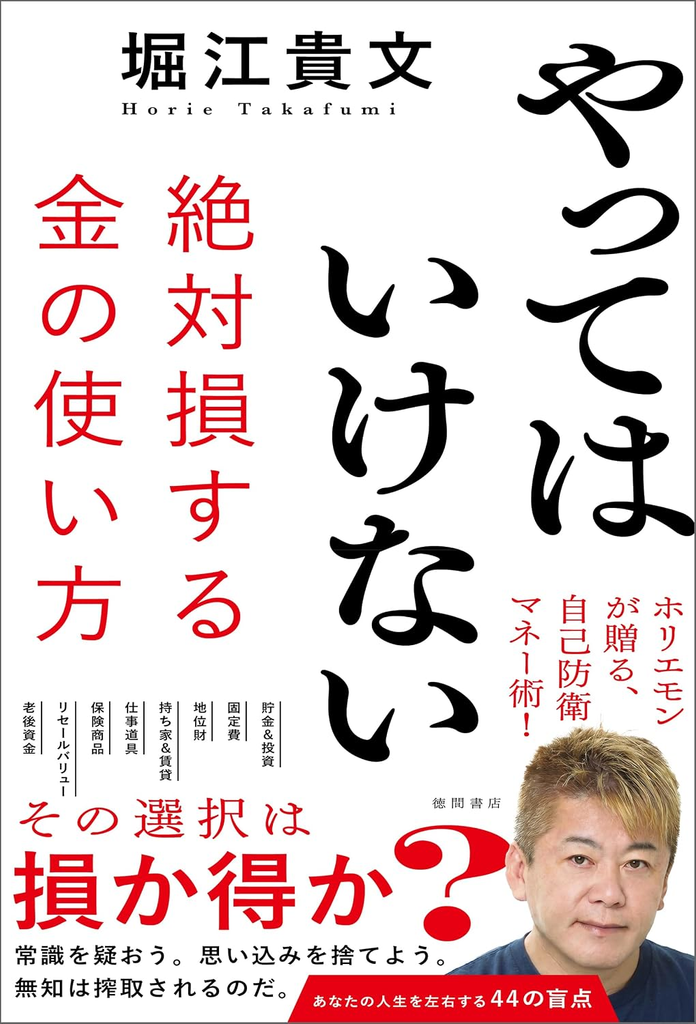
常識を疑う。
結局のところ、人生で成功するためにはここから始まります。
世間が良いと言う銀行の窓口や保険の「安心」。
実はそれ、あなたのお金を狙う巧妙な罠だったりします。
正直、私なら絶対に近づきません。
一番効率の良い投資先は、他の誰でもなく「自分自身」です。
知識を増やす、資格を取る、そして何より健康な体を維持する。
これが生涯にわたって稼ぎ続けるための最強の武器になります。
投資で数パーセントの利回りを追うより、自分の価値を上げる方がリターンは圧倒的。
これ、意外と見落としがちです。
守るべき固定費は削り、攻めるべき自分にはしっかりお金を使いましょう。
このバランス、最初は迷いますよね。でも、立ち止まっていては何も変わりません。
まずはスマホの通信費を見直すか、新NISAの口座開設ボタンを押すところから。
今すぐこの瞬間から、自分への投資をスタートさせてください!

コメント